インフレの現状
日常生活でもインフレを感じる事態がずっと続いている。
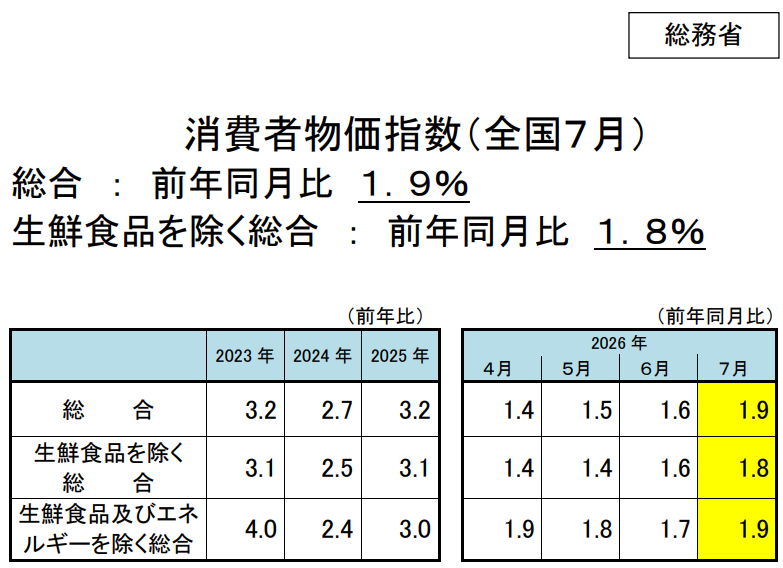
コンビニで見かけるアイスやおにぎりの値段は、もう20世紀の記憶とだいぶ異なっている。総務省の統計では1970年代からの数値が出ているが、直近も高く続いているようだ。下記は参考資料として総務省から出されたものの一部である。(今は年間2%近いインフレということで、くしくも日銀のインフレ目標の数値に近い)
さらに、日本銀行は消費者ではなく企業の物価指数も統計として公表しているが、ここでは2026年の4月以降、円ベースでの輸入物価指数が前年比で20%ほども上昇していることが報告されている。(企業物価指数 2026年8月速報)
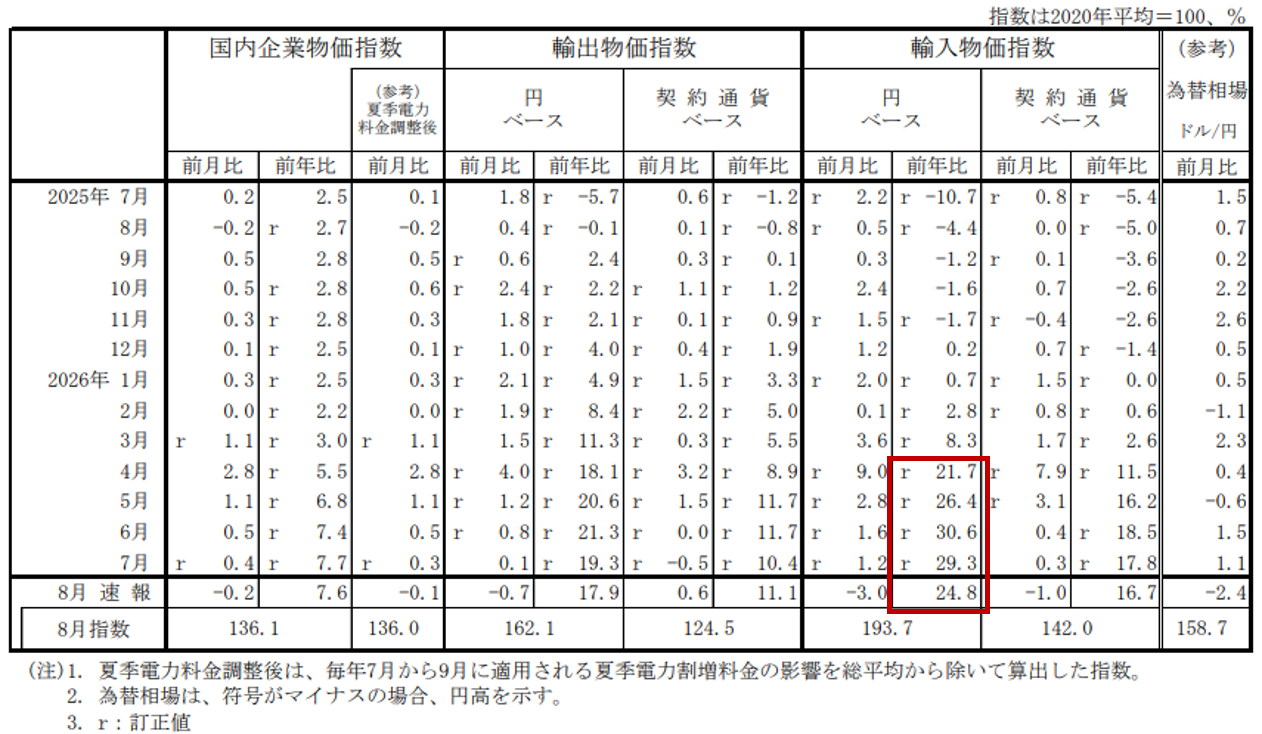
この輸入物価上昇の価格転嫁は、各社の事業部の現場から徐々に社内稟議を経て時間差で消費者物価まで到達するだろうから、当分の間日常生活で感じるインフレも加速していくだろう。
企業のインフレ対策
このようなインフレが企業に対して与える業績影響は、企業ごとに平等ではない。インフレ環境下で追い風を受ける企業があるとすればどのような特徴を持つ企業だろうか。企業の観察に優れるウォーレン・バフェットは、その著書「バフェットからの手紙」でそれを端的に説明している。
- インフレの環境に特に上手く適用した企業…(中略)…二つの特徴を持っているはずです。①市場占有率や販売量が大きく下がる恐れなしに、容易に価格を上げる能力を持っている、②資本を少し追加投入するだけで、規模拡大を受け入れる能力を持っている。
- 固定資産に投下される資金額はインフレに合わせてゆっくりと、しかし恐らく確実に増えるでしょう。
- 借入金がなくても、事業で何らかの有形資産を必要とする企業は、インフレによって被害を受けます。しかし、その被害は有形資産の必要性が低い企業ほど小さくて済みます。
- 昔からインフレ対策として最も有効な投資対象は、天然資源や工場や機械などの有形資産を多く所有する企業だと言われています。ところが、そうはいきません。有形資産を多く抱える企業の利益率は一般的に低く、インフレによって必要になる追加資本すら生み出すことが出来ないこともしばしばあるからです。
- 対照的に、インフレ期には長期的な価値を持つ無形資産を持ち、有形資産への資本投下が相対的に少なくて済む企業への投資が不釣り合いなほど大きな成果を上げてきました。
「維持管理すべき資産が少なくて維持管理の費用増加が少ない」、その一方で「値上げしても販売量が大きく減らず、インフレによる売値の上昇効果は得られる」という企業が追い風を受けるポジションにある。
そのようなポジションとしてバフェットが例に挙げているのは「のれんの価値の高い」ビジネスだ。つまりコカ・コーラやシャウエッセンや iphoneのような、無形のブランド価値の高さをもつビジネスである。これは築き上げるまでには研究開発や高度な品質管理を伴う生産、巧みなマーケティング施策など相当な投資がかかったであろうが、築き上がったならば追加投資を必要とせずにインフレに対応していける強力な無形資産なのである。
今後長期的なインフレを想像するのであれば、事業をブランド価値(=のれんの価値、無形固定資産の価値)を高められるように作り上げることが対策として合理的であり、投資ではそのようなのれんの価値を持つ企業・事業が追い風を受けるということになる。
政府のインフレ対策
政府の目線に立つと、インフレそのものを収束させることが目標になる。インフレが収まり、物価が安定するということがどういうことなのかについては、アメリカの中央銀行総裁にあたるFRB議長たちの議論から、私の好きなパートを紹介したい(「ボルカー回顧録」ポール・ボルカー)
”ジャネット・イエレン理事(後の議長)が当時のアラン・グリーンスパン議長に「あなたなら物価の安定した状態をどのように定義しますか」と尋ねた。私(ポール・ボルカー、元議長)には彼が唯一の道理にかなった答え方をしたと感じられた。「一般物価水準の変動についての予測が実質的に企業や家計の意思決定に影響を及ぼさない状態(言い換えれば、企業や家計が物価動向をほとんど気にせずに行動できる状態)のことです」”
これを達成するためにはインフレが起こる原因と、その対応が今後どのように為されそうかという成行きの推測が必要になる。実際に市場と格闘した方々の考え方をみていく。
金融サイクルについて分析しそこから収益をあげてきたオークツリー・キャピタル創業者のハワード・マークスは、「市場サイクルを極める」でインフレについても意見を出している。
- インフレは、原因の面で解明されていないところがあり、…(中略)…ある特定の状況の組み合わせがインフレを引き起こすこともあれば、同じ条件なのにある程度のインフレが生じたり、まったくインフレにならなかったりする場合がある。
- モノに対する需要が供給との相対比較で見て高まると、「デマンド・プル」インフレが起きうる。
- 労働力や原材料などの生産投入要素の価格が上昇すると、「コスト・プッシュ」インフレが起きうる。
- 輸入国の通貨が輸出国の通貨に対して下落すると、輸出国のモノの生産コストが輸入国の通貨建てで上昇しうる。(今の日本はこのパターンだろう)
米国の中央銀行にあたるFRB議長としてインフレと深く向き合ったポール・ボルカーは、「ボルカー回顧録」でその考えや学びを述べている。
- 私はフリードマンの基本的な主張を評価するようになった。通貨供給量にはきちんと定義しようにも、範囲を特定しにくく、不正確になってしまう弱点があるにしても、インフレが発生する過程では決定的な要因になっているという指摘である。これは当たり前の感覚でもあるだろう。もっと後になって、私はFRB議長としてインフレと正面から戦う際の根拠とした。
- 時間が経つうちに2点明らかになったことがある。…(中略)…ベトナムの戦費がかさみ、景気が過熱する中で、FRBが追加的な引き締めに出遅れてしまったことだ。そして大統領(リンドン・ジョンソン)が経済顧問たちの増税の要請を却下したことだ。私の創造だが、大統領は議会で増税の是非を票決することは、不人気なベトナム戦争の行方を国民投票にかけてしまうようなもので、自分の敗北につながると理解していたのだろう。何が契機となってこのような事態に至ったのかはさておき、一部の研究者たちはこれらが1970年代の深刻な大インフレの起点になったと突き止めている。
まとめると、「インフレ原因は詳しくはよく分からないが、通貨価値が下がったり、財政赤字(=国債発行)などで通貨供給量が増えるとインフレになってきた」ということになる。
コロナ対策で通貨供給量を増やし、国際情勢悪化で米国での財政赤字が増えている今の政治情勢と少し重なる部分があり、米国や日本でのインフレへ警戒心の高まる一節である。ちなみに米国のインフレと日本のインフレには相関関係がある(貿易でつながっているのか、仕組みはよく分からないが…)。米国でインフレの起きた1970年代は日本も激しいインフレが起きている。
もしインフレが起こった場合には、中央銀行が対策を打つことになる。これについてもハワード・マークスは下記の説明をする。
- 例として、マネーサプライを減らす、金利を引き上げる、証券を売却するといった取り組みが挙げられる。民間部門が中央銀行から証券を購入すると、通貨の流通量が減る。するとモノに対する需要が低減する傾向があり、結果としてインフレが抑制される。インフレの抑制に重点的に力を入れる中央銀行は「タカ派」と呼ばれる。
実際に、ポール・ボルカーの回顧録の中で述べられているのは、マネーサプライの減少とすさまじいまでの金利引き上げである。
- 1979年、FRBの公定歩合を12%まで引き上げた
- (その影響もあり、住宅ローン金利は18%を超えた)
- 銀行には中央銀行に預ける準備預金を本来の分と別に追加で積むことを求めた(=市中に出回るマネーサプライが減った)
今後、インフレが起きた後には「通貨供給量」と上記の「各種引き締め政策の遂行状況」が重要だと想定し、政治の様々な思惑で対策が遅れがちという歴史がある程度繰り返すと仮定すると、まだまだインフレは続きそうである。どうなるか分からないが、対策が遅くなればその先で、ボルカー時代のような激しい対応策が取られる可能性も0ではない。
中小中堅企業や、経営改革中の企業では、インフレへの対応としてのれんの価値に磨きをかける、そういった勝負の起こる領域に進出することが従来以上に望ましいのではないかと思う。